tel. serwisowy: 61 307 00 77 (08:00 - 16:00)
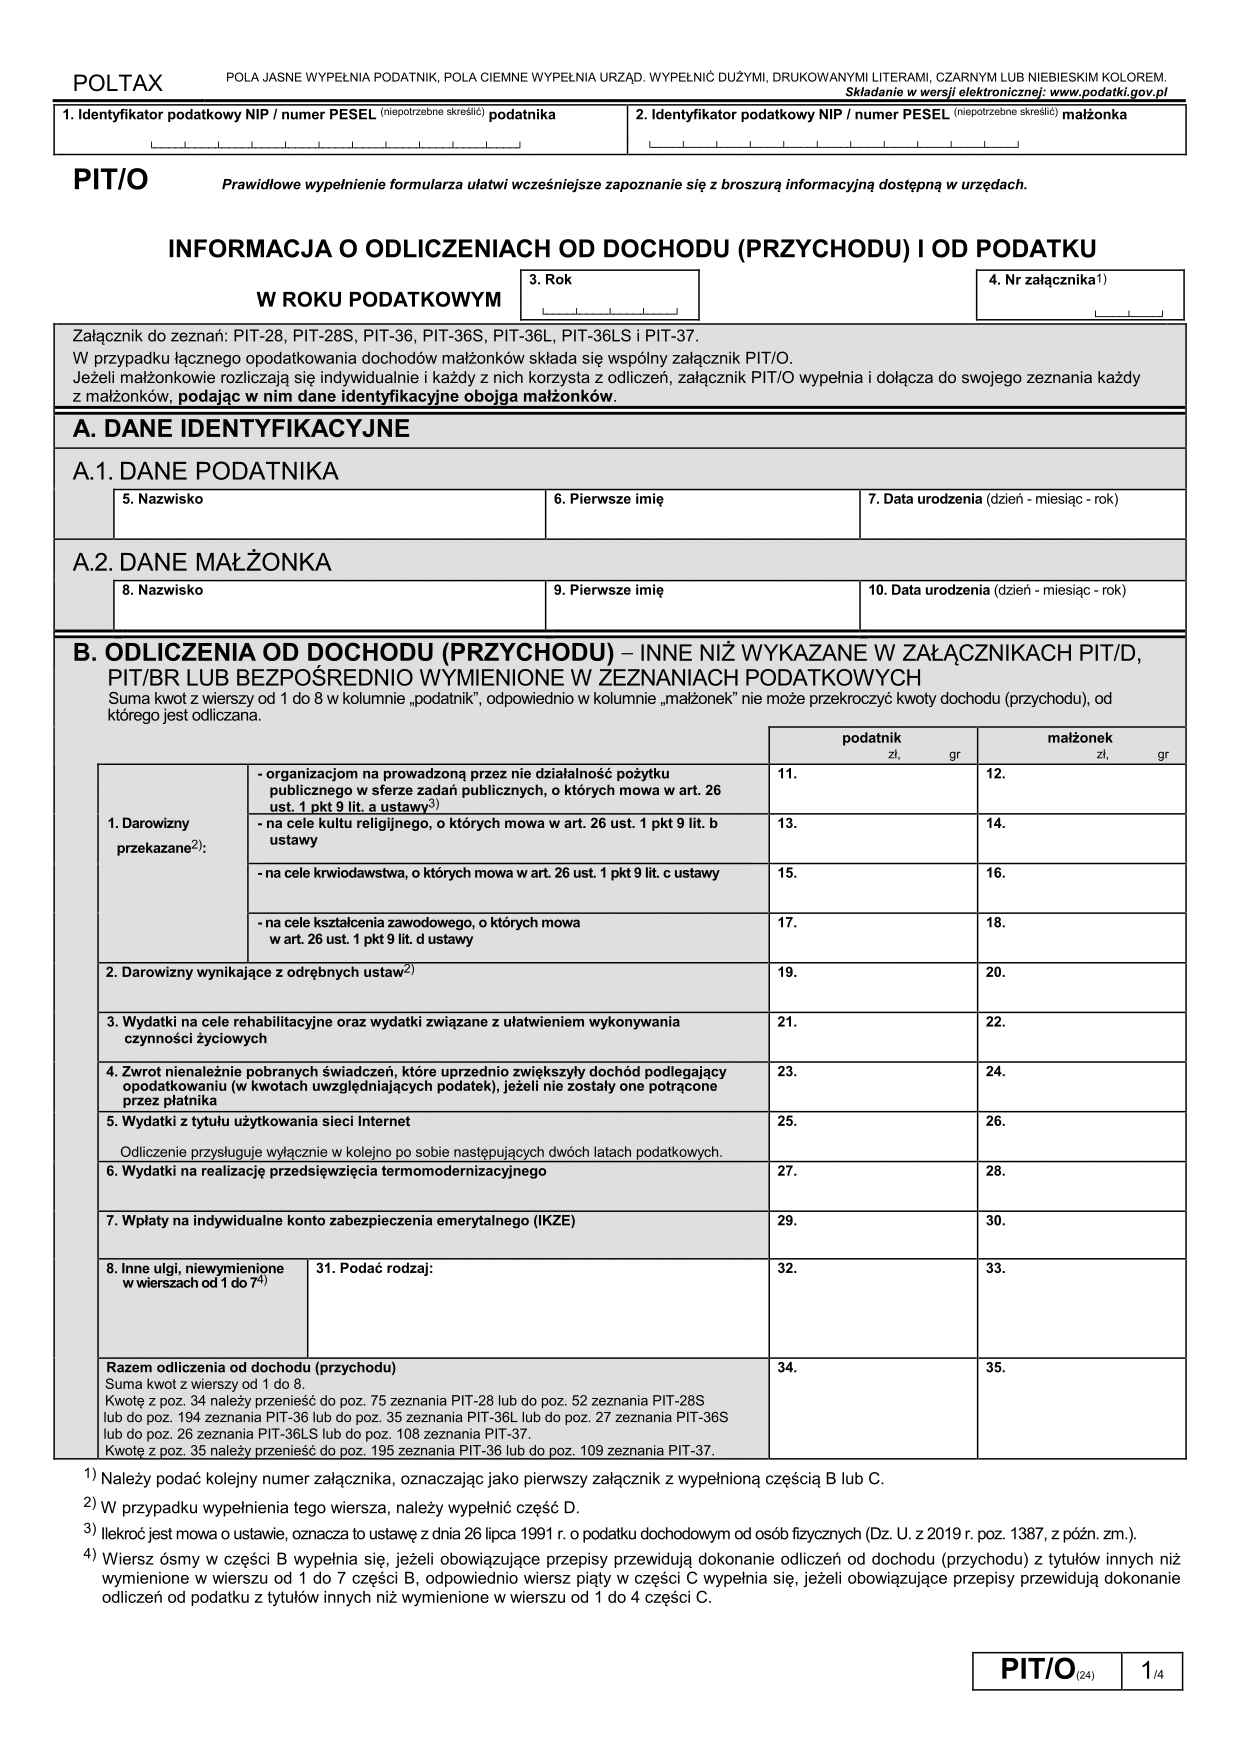
Załącznik jest przeznaczony dla Ciebie, jeżeli korzystasz z odliczeń od przychodu lub od podatku z wyjątkiem odliczeń wydatków mieszkaniowych.
Wypełniasz załącznik, jeżeli rozliczasz się na deklaracji PIT 36 i korzystasz z następujących odliczeń:
Oblicz dokładnie Twój PIT/O do PIT-36 od razu w Programie e-pity 2026.
Nie musisz liczyć podatku w PIT-36 i załącznika PIT/O za 2026 ręcznie. Sprawdź wysokość Twojego podatku kompleksowo - razem z wszystkimi ulgami, odliczeniami i nową kwotą wolną od podatku.
Wylicz wygodnie Twój PIT-37 z PIT/0 w Programie e-pity 2026 i wyślij PIT online >>
Istnieje szereg ulg podatkowych, których nie należy wprowadzać na PIT/O lecz bezpośrednio na deklarację PIT.
Jeżeli rozliczasz się wspólnie z małżonkiem, składacie jeden PIT/O (i wypełniacie odpowiednie pozycje załącznika dotyczące Waszych ulg), jeżeli odrębnie – dwie, każdy dołącza własny PIT/O do swojego zeznania podatkowego.
Jeżeli dokonujesz więcej niż dwie różne darowizny, dane nie zmieszczą się w jednym PIT/O – powinieneś korzystać z kolejnego załącznika PIT/O. Wówczas wpisujesz w nim jedynie numer PESEL lub NIP swój i małżonka, kwotę uczynionej darowizny i dane kolejnego podmiotu obdarowanego. Nadto oznaczasz taki załącznik kolejnym numerem.
Opłata za najem apartamentu może być kosztem podatkowym
Przedsiębiorca wynajmujący apartament w mieście, w którym regularnie świadczy usługi, może zaliczyć ten wydatek do kosztów uzyskania przychodów.
Służebność osobista nie jest częścią wspólnego majątku
W indywidualnej interpretacji Dyrektor KIS wyjaśnił skutki podatkowe zrzeczenia się służebności osobistej przez osobę, która otrzymała to prawo w ramach podziału majątku małżeńskiego.
Datą wydatku w uldze termomodernizacyjnej jest data wystawienia faktury końcowej
Faktura zaliczkowa potwierdza wpłatę zaliczki na poczet przyszłej dostawy towarów lub usług, jednak nie daje jeszcze prawa do skorzystania z ulgi termomodernizacyjnej - wynika z indywidualnej interpretacji.